🍅 Atualização — 29 de setembro de 2026: os produtores ponderam não plantar em 2027
Três semanas depois, o balanço da campanha está mais claro e as consequências passaram do campo para os contratos do próximo ano. A Cooperativas Agro-alimentarias Extremadura informa que a colheita de tomate de indústria da região terminou cerca de 11 % abaixo do volume contratado, depois de o calor de junho e julho ter prejudicado a floração e o desenvolvimento dos frutos, reduzindo a quantidade e a qualidade. As penalizações por qualidade fizeram com que muitos produtores fossem pagos abaixo do preço contratado, um nível que, segundo as cooperativas, não cobre os custos de produção — a segunda campanha consecutiva com prejuízo para os produtores de tomate da Extremadura.
A lacuna do spirotetramat descrita abaixo mantém-se: a substância ativa perdeu a autorização na UE, o período de tolerância espanhol terminou em outubro de 2025 e outros Estados-membros recorreram a autorizações de emergência temporárias, enquanto o Ministério da Agricultura espanhol não a concedeu. Os produtores consideram ainda o atual sistema de seguros agrícolas insuficiente para episódios de calor extremo.
As cooperativas preparam agora um estudo dos custos reais de produção de 2026 para levar à negociação dos contratos de 2027 e foram explícitas quanto ao desfecho: se o contrato não permitir produzir com rentabilidade, recomendarão aos associados que não semeiem tomate em 2027. «O setor não pode enfrentar uma terceira campanha consecutiva a trabalhar abaixo dos custos», afirmou Juan Francisco Blanco, presidente do grupo de trabalho do tomate de indústria da organização.
O que significa para os compradores: a colheita espanhola de 2027 é agora uma questão de contratos antes de ser uma questão de clima. A Extremadura fornece perto de três quartos do tomate de indústria espanhol, e a ronda de contratação de inverno decidirá quanto será plantado. Os compradores com programas de concentrado, passata ou molho de origem espanhola devem acompanhar essa negociação a partir de dezembro e — como referimos no início da campanha — ter uma segunda origem qualificada antes de precisarem dela, e não depois.
O que está a acontecer na Extremadura
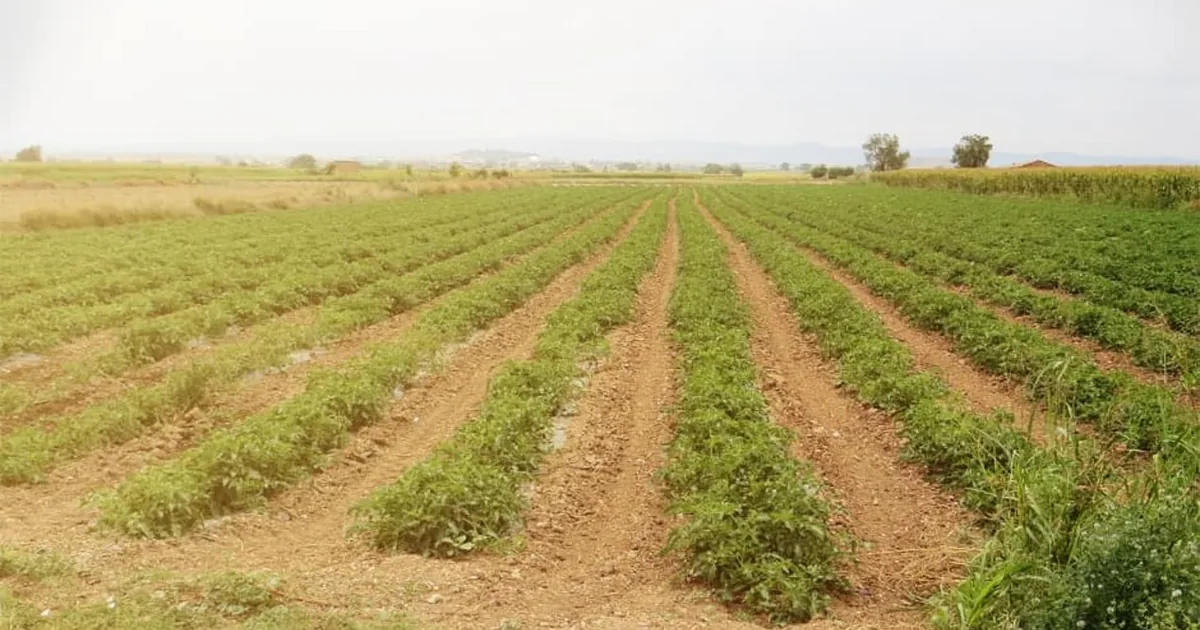
A Extremadura cultiva cerca de 20 700 hectares de tomate de indústria e produz perto de três quartos da colheita nacional espanhola. Nesta campanha, as temperaturas elevadas persistentes e a baixa humidade desencadearam um surto massivo do ácaro do bronzeado do tomateiro — conhecido localmente como Vasates. O ácaro é microscópico, alimenta-se das células da planta e seca a planta antes de o fruto atingir a maturação ótima.
As consequências já são visíveis no campo:
- Perdas de produção previstas até 30 % na área afetada, com cooperativas das zonas mais atingidas, como as Vegas del Guadiana, a antecipar perdas reais de 25–30 %.
- Uma quebra de pelo menos 10 % na produção regional esperada segundo estimativas prudentes, com os dados de fábrica ainda por fechar.
- Colheita antecipada forçada — nas parcelas com infestação grave os produtores tiveram de colher 10 a 15 dias antes do ciclo natural, porque as plantas secaram primeiro.
- As culturas precoces escaparam em grande medida; os danos recaíram sobre as de meia e de fim de campanha, quando o pico de pressão da praga coincidiu com o calor do verão.
Tudo isto soma-se a uma campanha que os produtores da Extremadura já classificavam como difícil. As ondas de calor contínuas desde maio provocaram queda da flor e perda de produção, e a associação de agricultores de Villanueva de La Serena alertou publicamente para que as produções possam ficar entre as mais baixas da história da cultura — face a um preço de contrato de 107 € por tonelada acordado em fevereiro, antes de nada disto ser conhecido.
A raiz regulamentar: proibido em Espanha, autorizado em Itália e em Portugal
O clima criou as condições, mas o setor é claro ao atribuir a gravidade a uma alteração regulamentar. Até aqui os produtores controlavam o ácaro com uma única aplicação de Movento, um inseticida à base de espirotetramato. Esse produto foi proibido e o Ministério da Agricultura espanhol recusou reautorizar a substância ativa.
Os efeitos indiretos vão além do próprio ácaro. Segundo o responsável de Agronomia da CONESA, a proibição também «favoreceu o ressurgimento de pragas que antes estavam bem controladas e tinham muito pouco impacto na cultura, como o afídeo verde e a mosca branca».
A associação setorial AGRUCON foi frontal quanto à posição competitiva que daí resulta, classificando de «enormemente dececionante e difícil de compreender que a administração espanhola não tenha autorizado o uso do único produto que permite um controlo eficaz dos ácaros no tomate, ao passo que os principais países concorrentes da UE, como a Itália e Portugal, o autorizaram».
O lado dos custos: três tratamentos em vez de um
Substituir uma passagem eficaz por várias ineficazes inverteu o orçamento de proteção da cultura. A comparação com que os produtores vivem:
| Programa | Aplicações | Custo por hectare | Resultado |
|---|---|---|---|
| Movento (anteriormente) | 1 passagem | 70–80 € no total | Controlo eficaz com uma única aplicação |
| Alternativas autorizadas | Pelo menos 3 tratamentos | 100–170 € cada | Baixa eficácia, persistência muito limitada |
| Polvilhação com enxofre | Várias passagens | 30 € por passagem | Apenas complementar |
Nas palavras da CONESA, os produtores estão a fazer «muitos mais tratamentos com produtos de baixa eficácia e persistência muito limitada, o que ao mesmo tempo representa um custo económico muito elevado». Um agricultor que na campanha passada gastava 70–80 € por hectare pode estar agora a gastar várias vezes esse valor e ainda assim perder um quarto da colheita.
O que significa para o balanço europeu do concentrado
A previsão nacional espanhola já tinha sido revista em baixa para um máximo de 2,6 milhões de toneladas, com o setor a admitir abertamente que pode fechar abaixo disso. O surto de ácaro explica grande parte do porquê. Daí decorrem duas consequências para os compradores:
O défice concentra-se na colheita de meia e de fim de campanha, precisamente o fruto que preenche a parte final de um contrato. Um programa que em fevereiro parecia folgadamente coberto está agora a ser servido por uma colheita que pode entregar menos 10 % à escala regional. Vale a pena uma conversa antecipada com o seu fornecedor espanhol em vez de uma surpresa tardia — a maioria dos transformadores está a gerir isto com transparência e dirá em que ponto está a quem perguntar em setembro e não em dezembro.
A pressão de custos recai sobre os agricultores, não sobre o mercado. A matéria-prima mundial acumula três anos de descida e, ainda assim, os produtores da Extremadura estão a absorver custos de proteção da cultura multiplicados face a um contrato de 107 € por tonelada assinado antes do surto. Essa combinação não é sustentável para quem trabalha a terra, e é o tipo de tensão que tende a emergir na negociação de contratos da campanha seguinte, mais do que na desta.
A diferença regulamentar é a parte que vale a pena seguir. A Itália e Portugal continuam a autorizar a substância ativa. Se a posição espanhola não mudar, isto deixa de ser um episódio de uma só campanha e passa a ser um custo recorrente para os agricultores de uma das maiores origens da Europa sempre que chegar um verão quente e seco. Uma resolução em Madrid pesaria mais na colheita de 2027 do que qualquer coisa que o clima venha a fazer.
A posição do Egito
A campanha egípcia de 2026 tem as suas próprias pressões: a área de verão desce cerca de 5–7 %, porque os produtores responderam ao encarecimento da fertilização, da proteção da cultura e da energia, e o grau Brix médio ronda os 4,9, em linha com o conjunto do Mediterrâneo. Os valores revistos de área e volume estavam previstos para os primeiros dias de setembro.
A colheita egípcia não enfrenta este problema em concreto: não há surto de Vasates, não há colheita antecipada forçada e os produtos de controlo continuam disponíveis. A redução egípcia é uma resposta planeada dos agricultores aos custos dos fatores de produção, conhecida antes de a campanha arrancar, e não uma perda a meio da temporada. É uma diferença no tipo de risco, e não uma afirmação de que uma cultura está mais bem conduzida do que outra — aos agricultores da Extremadura foi retirada uma ferramenta a meio do ciclo, e isso nenhuma agronomia, por melhor que seja, compensa por completo.
A relevância prática para os compradores está no duplo aprovisionamento. O Egito colhe no inverno e no verão, cobrindo a janela em que as fábricas do hemisfério norte estão paradas, e as linhas marítimas mediterrânicas para portos europeus, britânicos e norte-americanos mantêm prazos comparáveis. Qualificar uma segunda origem é um processo lento, que convém iniciar com o mercado tranquilo — e isso vale como princípio geral de aprovisionamento, em qualquer campanha e sejam quais forem as origens utilizadas.
🍅 Conclusão principal para os compradores de produtos de tomate
A Extremadura enfrenta perdas de produção até 30 % nas zonas mais afetadas por uma praga contra a qual já não dispõe de uma ferramenta eficaz — um desfecho regulamentar que os seus agricultores não escolheram. Se o seu programa de concentrado, passata ou molhos assenta em oferta espanhola, fale cedo com o seu transformador sobre a cobertura a partir desta colheita. E sejam quais forem as origens a que compra, esta campanha lembra que uma segunda fonte qualificada deve estar preparada antes de ser precisa.
Os produtos de tomate da Saporina
A gama egípcia de tomate da Saporina assenta nas campanhas de inverno e de verão (o tomate seco apenas no inverno) e assegura fornecimento durante todo o ano de concentrado, passata, molho para pizza, tomate inteiro pelado, aos cubos, em pó e ketchup. Disponível a granel assético, em latas A10 e A12, formatos de retalho e embalagem de marca própria, com documentação de exportação completa para destinos da UE, Reino Unido, América do Norte e Golfo.
📩 Falemos do fornecimento 2026/27
Contacte a Saporina para discutir o fornecimento de tomate egípcio — concentrado, passata, molho para pizza, inteiro pelado, aos cubos, em pó, seco e ketchup em formatos industriais, HoReCa, de retalho e de marca própria. Amostras e especificações disponíveis a pedido.